Membangun tambang dan fasilitas pemurnian mineral kritis — nikel, tembaga, litium, hingga logam tanah jarang — membutuhkan modal dalam skala yang jauh melampaui kemampuan pendanaan domestik banyak negara berkembang. Karena itu, pola investasi asing dan struktur pendanaan proyek menjadi penentu utama proyek mana yang benar-benar terealisasi, dan mana yang tertahan di tahap studi kelayakan bertahun-tahun.
Mengapa Pendanaan Mineral Kritis Berbeda dari Sektor Lain
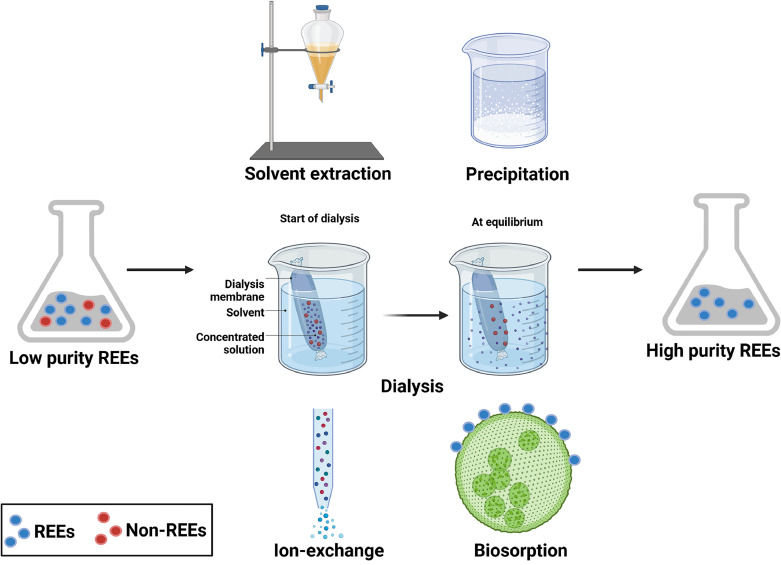
Biaya modal awal sangat besar. Fasilitas pemurnian mineral kritis, terutama untuk logam tanah jarang, membutuhkan investasi infrastruktur kompleks sebagaimana dibahas dalam teknologi pemisahan REE, dengan periode pengembalian modal yang panjang.
Risiko harga komoditas yang volatil. Sebagaimana dibahas dalam dinamika harga REE, fluktuasi harga tajam membuat proyeksi arus kas proyek sulit diprediksi, meningkatkan persepsi risiko bagi pemberi pinjaman konvensional.
Waktu pengembangan yang sangat panjang. Dari eksplorasi hingga produksi komersial bisa memakan satu dekade lebih, jauh melampaui horizon investasi banyak instrumen pendanaan konvensional.
Sumber Pendanaan yang Umum Dipakai
Investasi langsung perusahaan multinasional. Perusahaan tambang atau manufaktur besar berinvestasi langsung untuk mengamankan pasokan bahan baku strategis bagi rantai pasok mereka sendiri, sering lewat kepemilikan saham langsung atau perjanjian offtake jangka panjang.
Pembiayaan dari lembaga keuangan pembangunan. Bank pembangunan multilateral dan lembaga pembiayaan ekspor-impor negara tertentu semakin aktif membiayai proyek mineral kritis, sering dikaitkan dengan tujuan keamanan rantai pasok strategis negara pemberi dana.
Joint venture dengan mitra strategis. Kombinasi antara pemilik cadangan mineral dan mitra yang memiliki teknologi pemurnian atau akses pasar menjadi struktur umum, membagi risiko sekaligus menggabungkan keunggulan komparatif masing-masing pihak.
Dukungan kebijakan domestik. Insentif pajak, jaminan pemerintah, dan regulasi yang mempermudah perizinan menjadi faktor penentu daya tarik sebuah negara bagi investor mineral kritis, sebagaimana relevan dengan strategi hilirisasi di Indonesia.
Faktor yang Dipertimbangkan Investor
Kepastian regulasi jangka panjang. Investor mineral kritis membutuhkan kepastian bahwa kebijakan perizinan, pajak, dan ekspor tidak berubah drastis di tengah masa investasi yang panjang.
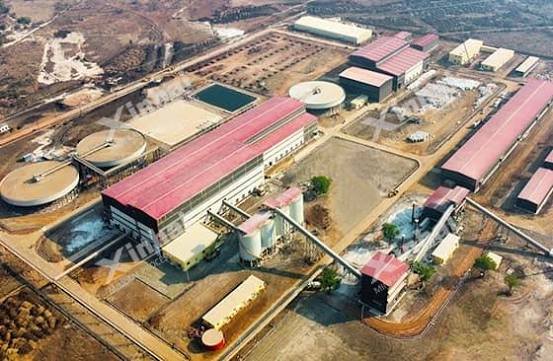
Infrastruktur pendukung. Ketersediaan listrik, pelabuhan, dan jalan yang memadai memengaruhi kelayakan ekonomi proyek secara signifikan, terutama untuk fasilitas pemurnian yang membutuhkan pasokan energi besar.
Kejelasan status lingkungan dan sosial. Proyek yang sudah menyelesaikan kajian dampak lingkungan dan memiliki dukungan masyarakat sekitar jauh lebih mudah mendapat pendanaan dibanding proyek yang masih menghadapi ketidakpastian di aspek ini.
Diversifikasi mitra strategis. Semakin banyak negara berusaha tidak bergantung pada satu sumber modal atau teknologi tunggal, mendorong pola kemitraan yang lebih terdiversifikasi dibanding dekade sebelumnya.
Tantangan Pendanaan Proyek Hilirisasi Mineral Tanah Jarang
Untuk proyek spesifik seperti potensi mineral ikutan tanah jarang dari tailing tambang timah dan nikel di Indonesia, tantangan pendanaan memiliki karakter tersendiri: nilai ekonomi proyek sangat bergantung pada komposisi LREE-HREE yang terkandung, sebagaimana dibahas dalam analisis LREE vs HREE, sehingga studi kelayakan yang mendalam menjadi prasyarat sebelum investor bersedia berkomitmen.
Mengapa Pola Pendanaan Ini Penting Dipahami
Bagi pembuat kebijakan dan pelaku industri, memahami bagaimana proyek mineral kritis benar-benar didanai — bukan sekadar potensi cadangan di atas kertas — penting untuk menilai realistis tidaknya sebuah proyek terealisasi dalam jangka waktu yang direncanakan. Proyek dengan cadangan besar namun tanpa struktur pendanaan yang jelas sering kali tertahan bertahun-tahun, sementara proyek dengan cadangan lebih moderat namun didukung kemitraan strategis dan kepastian regulasi bisa bergerak jauh lebih cepat menuju produksi komersial.