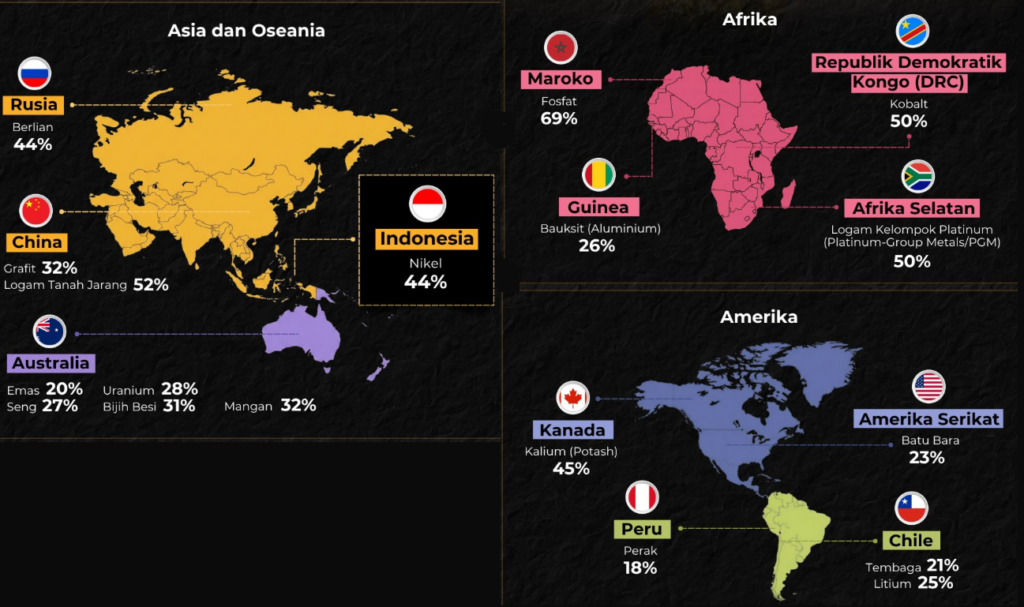
Di artikel Mengenal Logam Tanah Jarang: Pengertian, Jenis, dan Perannya di Era Teknologi Modern, kami sempat menyinggung bahwa produksi logam tanah jarang (LTJ) global masih terkonsentrasi di segelintir negara, dan hal ini menciptakan isu geopolitik tersendiri. Kami juga sudah membahas peluang hilirisasinya bagi Indonesia di artikel Hilirisasi Logam Tanah Jarang di Indonesia: Potensi, Proyek, dan Tantangannya, serta rumitnya proses ekstraksi dan pemurniannya yang membuat negara-negara sulit membangun kapasitas produksi sendiri secara instan.
Kali ini, saatnya membahas satu-satunya bagian yang belum kita kupas tuntas: bagaimana logam tanah jarang berubah dari sekadar komoditas tambang menjadi kartu diplomasi yang diperebutkan negara-negara besar dunia — dan apa dampaknya terhadap rantai pasok teknologi global.
Dominasi Tiongkok dan Mengapa Itu Penting
Tiongkok saat ini menguasai mayoritas kapasitas pemrosesan dan pemurnian logam tanah jarang dunia. Posisi ini bukan kebetulan, melainkan hasil dari investasi jangka panjang selama beberapa dekade pada teknologi pemisahan unsur yang rumit — sesuatu yang sudah kita bahas kompleksitasnya di artikel proses ekstraksi. Akibatnya, meskipun cadangan LTJ tersebar di berbagai negara, hampir semua pihak — mulai dari produsen kendaraan listrik, semikonduktor, hingga industri pertahanan — tetap bergantung pada rantai pasok yang melewati Tiongkok di suatu titik.
Ketergantungan inilah yang membuat kebijakan ekspor Tiongkok punya efek domino yang jauh lebih besar dibanding komoditas tambang pada umumnya.
Kronologi Pengetatan Ekspor yang Mengguncang Pasar Global
Sejak awal 2025, Beijing memperketat kontrol ekspor logam tanah jarang secara bertahap:
- April 2025 — Tiongkok memberlakukan kontrol ekspor pertama pada sejumlah jenis logam berat tanah jarang, di tengah memanasnya perang tarif dengan Amerika Serikat.
- Juni 2025 — AS dan Tiongkok mencapai kesepakatan kerangka kerja di London untuk mempercepat kembali pengiriman LTJ, sebagai bagian dari negosiasi dagang yang lebih luas.
- Oktober 2025 — Kementerian Perdagangan Tiongkok mengumumkan pembatasan dan kontrol ekspor yang lebih ketat, mewajibkan entitas asing memperoleh lisensi khusus untuk mengekspor produk yang mengandung lebih dari 0,1 persen bahan tanah jarang asal Tiongkok atau diproduksi dengan teknologi Tiongkok. Aturan ini mulai berlaku bertahap pada 8 November 2025 dan penuh pada 1 Desember 2025.
- Januari 2026 — Pembatasan diperketat lagi, disusul dua putaran pengetatan tambahan pada bulan-bulan berikutnya, kali ini secara spesifik menyasar sejumlah konglomerat besar Jepang.
- Juni 2026 — Tiongkok menghentikan total pengiriman gallium, disprosium, terbium, dan yttrium ke Jepang, menyusul ketegangan diplomatik setelah pernyataan Perdana Menteri Jepang Sanae Takaichi soal Taiwan pada November 2025.
Menariknya, di periode yang sama, ekspor magnet berbasis tanah jarang Tiongkok ke pasar global secara keseluruhan justru naik — menandakan bahwa pembatasan ini bersifat sangat bertarget secara geopolitik, bukan semata-mata pengetatan pasokan menyeluruh.
Respons Negara-Negara Besar
Amerika Serikat sempat merasakan dampak paling langsung. Setelah kontrol ekspor April 2025 mengganggu rantai pasok hingga memaksa sejumlah pabrik otomotif tutup sementara, Washington dan Beijing menempuh jalur negosiasi dagang yang berujung pada lonjakan ekspor LTJ Tiongkok sebesar 32 persen secara bulanan pada Juni 2025. Namun ketegangan tidak sepenuhnya reda — sejumlah pembatasan pada material dengan kegunaan sipil dan militer tetap diperpanjang hingga akhir November 2026, mencerminkan bahwa isu ini masih menjadi bagian dari tawar-menawar dagang yang lebih besar antara kedua negara.
Uni Eropa memilih jalur membangun kapasitas domestik. Melalui Undang-Undang Bahan Mentah Kritis (Critical Raw Materials Act), Komisi Eropa menargetkan produksi 7.000 ton magnet berbasis tanah jarang secara domestik pada 2030, didukung sejumlah proyek pertambangan, pemurnian, dan daur ulang. Sebuah fasilitas pemrosesan besar sudah beroperasi di Estonia, dan satu lagi di kawasan barat daya Prancis dijadwalkan mulai beroperasi pada 2026. Pejabat dagang Uni Eropa secara terbuka menyebut pembatasan Tiongkok sangat mengganggu sektor otomotif dan industri manufaktur Eropa.
Jepang justru menghadapi tekanan paling personal akibat gesekan diplomatik, dengan pasokan sejumlah unsur kritikal untuk sektor otomotif dan elektroniknya dihentikan total dalam beberapa bulan terakhir.
India, meski memiliki cadangan logam tanah jarang terbesar kelima di dunia, hingga kini hanya menyumbang kurang dari 1 persen pasokan global — sebuah pengingat bahwa cadangan besar di dalam tanah tidak otomatis membuat suatu negara menjadi pemain penting, selama kapasitas pemrosesannya belum terbangun. Ini sejalan dengan poin yang sudah kita bahas di artikel ekstraksi dan pemurnian: teknologi pengolahan, bukan sekadar cadangan mentah, adalah kunci sesungguhnya dari kekuatan rantai pasok LTJ.
Bagaimana Posisi Indonesia?
Di tengah dinamika ini, Indonesia mengambil langkah kebijakan sendiri. Pada Agustus 2026, pemerintah melalui Kepala Staf Kepresidenan mengumumkan bahwa ekspor logam tanah jarang sebagai produk utama resmi dilarang, meski komoditas yang mengandung LTJ sebagai unsur ikutan — misalnya dari hasil tambang timah atau nikel — tetap dapat diekspor selama memenuhi ketentuan yang berlaku. Kebijakan ini menjadi pedoman transisi bagi eksportir, surveyor, dan otoritas bea cukai, sembari pemerintah menyusun aturan lebih rinci mengenai batasan kandungan LTJ pada produk ekspor.
Arah kebijakan ini sejalan dengan strategi hilirisasi yang sudah kita bahas sebelumnya: alih-alih menjadi sekadar pengekspor bahan mentah, Indonesia berupaya memposisikan diri sebagai bagian dari rantai nilai yang lebih tinggi — sesuatu yang, jika berhasil, dapat memberi daya tawar lebih besar di tengah persaingan geopolitik global atas mineral strategis ini.
Kesimpulan
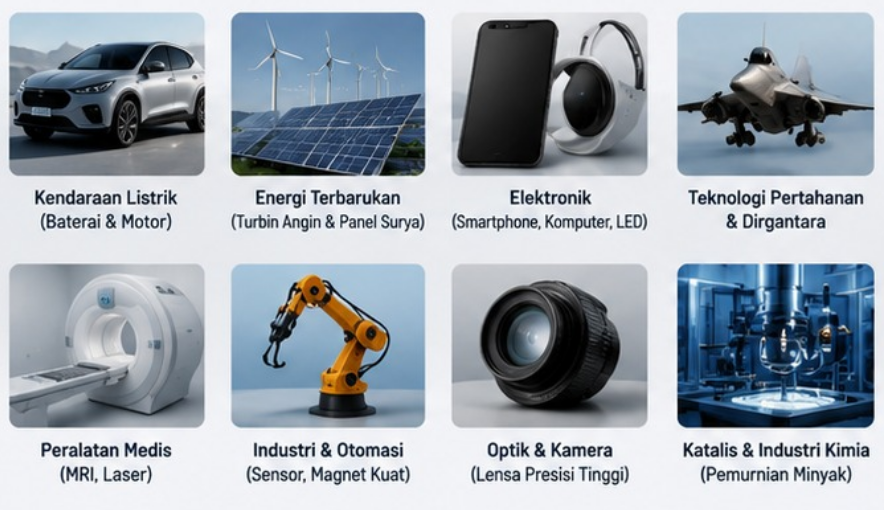
Rantai pasok logam tanah jarang kini bukan lagi sekadar persoalan tambang dan pabrik, melainkan medan baru dalam persaingan geopolitik antarnegara besar. Setiap kebijakan ekspor yang diambil Beijing punya efek berantai ke industri otomotif, elektronik, energi terbarukan, hingga pertahanan di berbagai belahan dunia — sementara negara-negara lain berlomba membangun kapasitas domestik, mencari sumber alternatif, atau menegosiasikan akses melalui jalur diplomasi dan dagang.
Bagi Indonesia, memahami dinamika ini penting bukan hanya sebagai pengamat, tetapi sebagai salah satu pemilik sumber daya yang tengah menentukan arah kebijakannya sendiri di tengah pertarungan rantai pasok global. Di artikel berikutnya, kita akan membahas satu strategi lain yang mulai dilirik banyak negara untuk mengurangi ketergantungan pada penambangan baru: daur ulang logam tanah jarang dari perangkat elektronik bekas.