Kalau selama ini logam tanah jarang (LTJ) sering dibahas lewat isu ekstraksi atau geopolitik pasokan, ada satu angka yang belakangan jadi sorotan para analis energi: permintaan magnet tanah jarang diproyeksikan naik 30% pada 2030 dibanding level saat ini, dan sudah berlipat ganda sejak 2015. Pendorong utamanya bukan cuma satu sektor, tapi gabungan dari elektrifikasi kendaraan, ekspansi energi bersih, hingga—yang mengejutkan banyak orang—ledakan robotika dan pusat data AI.
Artikel ini mengulas kenapa magnet permanen tiba-tiba menjadi rebutan global, apa dampaknya ke rantai pasok, dan di mana posisi Indonesia dalam peta besar ini.
Magnet, Bukan Baterai, yang Jadi Titik Krusial
Banyak orang mengira tantangan terbesar kendaraan listrik (EV) ada di baterai. Padahal, komponen yang justru paling bergantung pada logam tanah jarang adalah motor traksi—motor penggerak roda EV—yang menggunakan magnet permanen berbahan Neodymium-Iron-Boron (NdFeB). Magnet jenis ini memanfaatkan neodimium dan praseodimium sebagai unsur utama, dengan disprosium dan terbium sebagai unsur penambah performa agar magnet tetap stabil pada suhu tinggi.
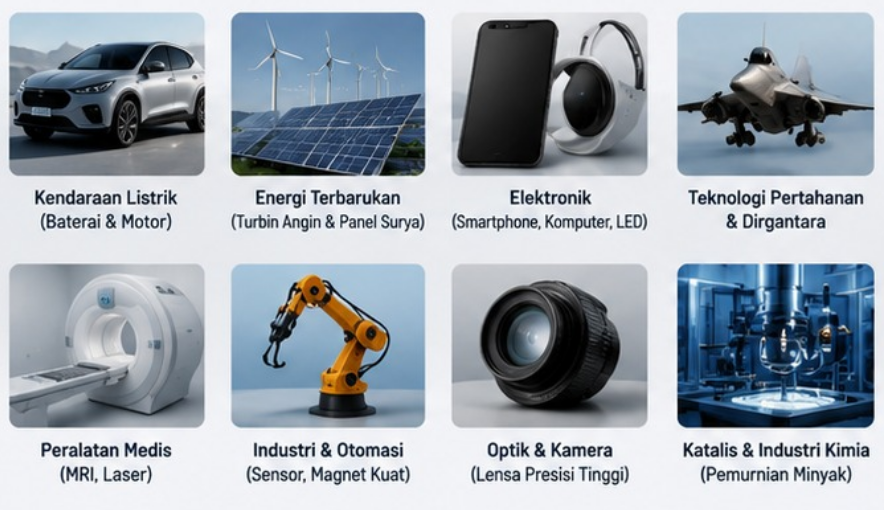
Magnet permanen kini menyumbang sekitar 95% dari total konsumsi logam tanah jarang berdasarkan nilai ekonominya. Porsi kebutuhan magnet dari sektor EV pun melonjak drastis: dari kurang dari 1% pada 2015 menjadi sekitar 9% saat ini, dan diperkirakan berlipat dua menjadi 18% pada 2030. Ini sejalan dengan pertumbuhan penjualan EV global yang naik hampir enam kali lipat sepanjang 2020–2024.
Yang menarik, kebutuhan mineral untuk kendaraan listrik disebut meningkat sekitar 6 kali lipat dibanding kendaraan konvensional, sementara kebutuhan mineral untuk pembangkit listrik tenaga angin darat melonjak hingga 9 kali lipat dibanding pembangkit berbasis gas. Artinya, transisi energi—bukan cuma otomotif—menjadi mesin permintaan LTJ yang jauh lebih besar dari yang biasa dibayangkan.
Bukan Cuma EV: Robot, Drone, dan Data Center Ikut Rebutan
Tren 2026 menunjukkan pergeseran menarik. Permintaan magnet tanah jarang kini tidak lagi didominasi tunggal oleh EV, melainkan juga oleh:
- Robotika industri dan robot humanoid, yang membutuhkan motor bertorsi tinggi dengan bobot ringan.
- Drone dan sistem pertahanan, yang memanfaatkan sifat magnet dengan ketahanan suhu dan koersivitas tinggi.
- Pusat data berbasis AI, yang ternyata juga bergantung pada komponen bermagnet untuk sistem pendingin dan motor presisi.
- Turbin angin, di mana magnet permanen memungkinkan desain tanpa gearbox sehingga risiko kegagalan mekanis berkurang.
Beberapa analis pasar kritis bahkan menyebut narasi geopolitik selama ini terlalu mendominasi diskusi, padahal akar masalahnya adalah gelombang permintaan riil dari berbagai sektor sekaligus—bukan cuma soal siapa menguasai siapa.
Konsentrasi Pasokan yang Masih Timpang
Di sisi lain, struktur pasokan global belum banyak berubah. China tetap mendominasi produksi magnet NdFeB tersinter—jenis yang paling banyak dipakai di EV dan turbin angin—dengan pangsa produksi yang naik dari sekitar 50% dua dekade lalu menjadi sekitar 94% saat ini. Ketimpangan ini membuat rantai pasok EV global rentan terhadap kebijakan ekspor satu negara, sesuatu yang pernah dirasakan langsung oleh produsen otomotif di AS dan Eropa ketika pasokan magnet sempat dibatasi.
Beberapa upaya diversifikasi mulai muncul: ekstraksi bebas pelarut seperti bioleaching untuk menekan dampak lingkungan, desain motor rendah-LTJ, hingga eksplorasi magnet alternatif non-tanah jarang. Namun sejauh ini belum ada yang benar-benar mampu menggantikan performa magnet NdFeB untuk aplikasi berat seperti motor traksi EV performa tinggi atau sendi robot humanoid.
Posisi Indonesia: Dari Cadangan ke Hilirisasi Magnet
Bagi Indonesia, momentum ini punya arti strategis. Beberapa perkembangan terbaru patut dicatat:
- Rencana pembangunan pabrik magnet permanen dalam negeri. Danantara menyatakan Indonesia menargetkan produksi magnet permanen berbasis NdFeB mulai sekitar 2028, sebagai bagian dari rantai hilirisasi LTJ menuju motor traksi dan kendaraan listrik.
- Pilot plant pemisahan monasit di Bangka Belitung, yang dikembangkan bersama BRIN, PT Timah, dan MIND ID sebagai sumber bahan baku REE dari mineral ikutan tambang timah—meski kapasitasnya masih terbatas pada skala pilot.
- Perluasan ke sektor pertahanan, di mana LTJ dijajaki untuk material baja lapis baja (armor steel) bersama Krakatau Steel, serta potensi ke semikonduktor, radar, dan sensor.
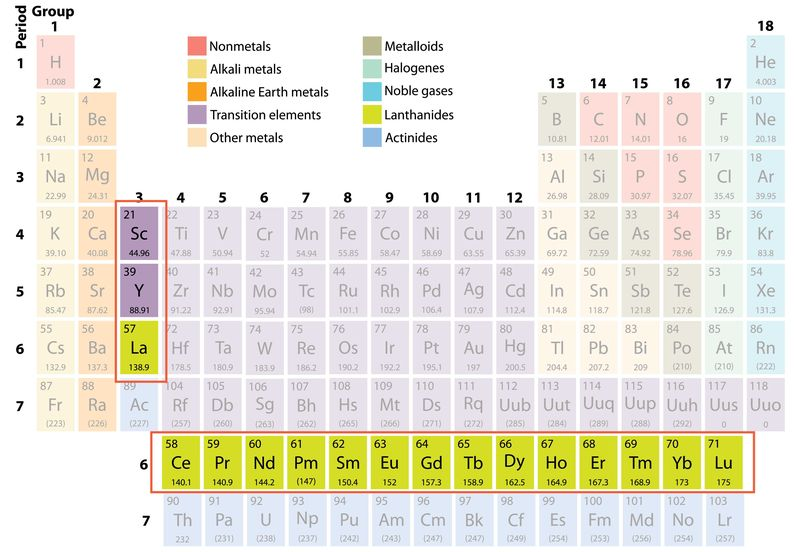
- Dorongan kemitraan teknologi. Badan Industri Mineral (BIM) menekankan bahwa tantangan utama bukan pada ketersediaan cadangan, melainkan penguasaan teknologi pemisahan 17 unsur LTJ menjadi elemen tunggal—proses yang kompleks dan mahal.
Dengan potensi cadangan yang tersebar termasuk di Bangka Belitung, Indonesia punya bahan baku. Yang masih menjadi pekerjaan rumah adalah membangun kapasitas pengolahan dan pemurnian di dalam negeri agar nilai tambah tidak lagi mengalir keluar dalam bentuk bahan mentah.
Tantangan yang Masih Membayangi
Sejumlah analis mengingatkan bahwa pasar LTJ punya sejarah panjang siklus boom-and-bust: begitu harga naik dan mendorong investasi tambang serta pabrik pengolahan baru di luar China, penurunan harga atau pelonggaran ekspor dari China bisa membuat proyek-proyek tersebut kembali tidak kompetitif secara ekonomi. Pola ini berulang kali membuat investor ragu menanamkan modal jangka panjang di sektor ini—termasuk potensi menjadi tantangan bagi proyek-proyek hilirisasi di Indonesia jika tidak dikawal dengan kebijakan yang konsisten.
Kesimpulan
Lonjakan permintaan magnet tanah jarang tahun ini menunjukkan bahwa masa depan elektrifikasi—baik kendaraan listrik, energi terbarukan, maupun robotika—sangat bergantung pada mata rantai yang selama ini kurang mendapat sorotan: pengolahan dan pemurnian logam tanah jarang menjadi magnet permanen siap pakai. Bagi industri metalurgi dan pertambangan Indonesia, ini adalah momentum sekaligus ujian: apakah cadangan mineral strategis yang dimiliki bisa diubah menjadi kapasitas produksi magnet dalam negeri, atau justru kembali menjadi sekadar pemasok bahan mentah bagi rantai pasok global yang dikuasai negara lain.
(Sumber data dan pernyataan pejabat dalam artikel ini dirangkum dari laporan International Energy Agency “Rare Earth Elements: Pathways to Secure and Diversified Supply Chains”, serta pemberitaan ANTARA, CNBC Indonesia, dan sejumlah media industri pertambangan sepanjang 2026.)